
Double moteur de la demande en métaux pour l'énergie nouvelle et en engrais phosphatés, qui remodèle le paysage de l'offre
1. Dynamique mondiale de l'offre et de la demande : demande de fusion en forte hausse et offre de matières premières structurellement tendue
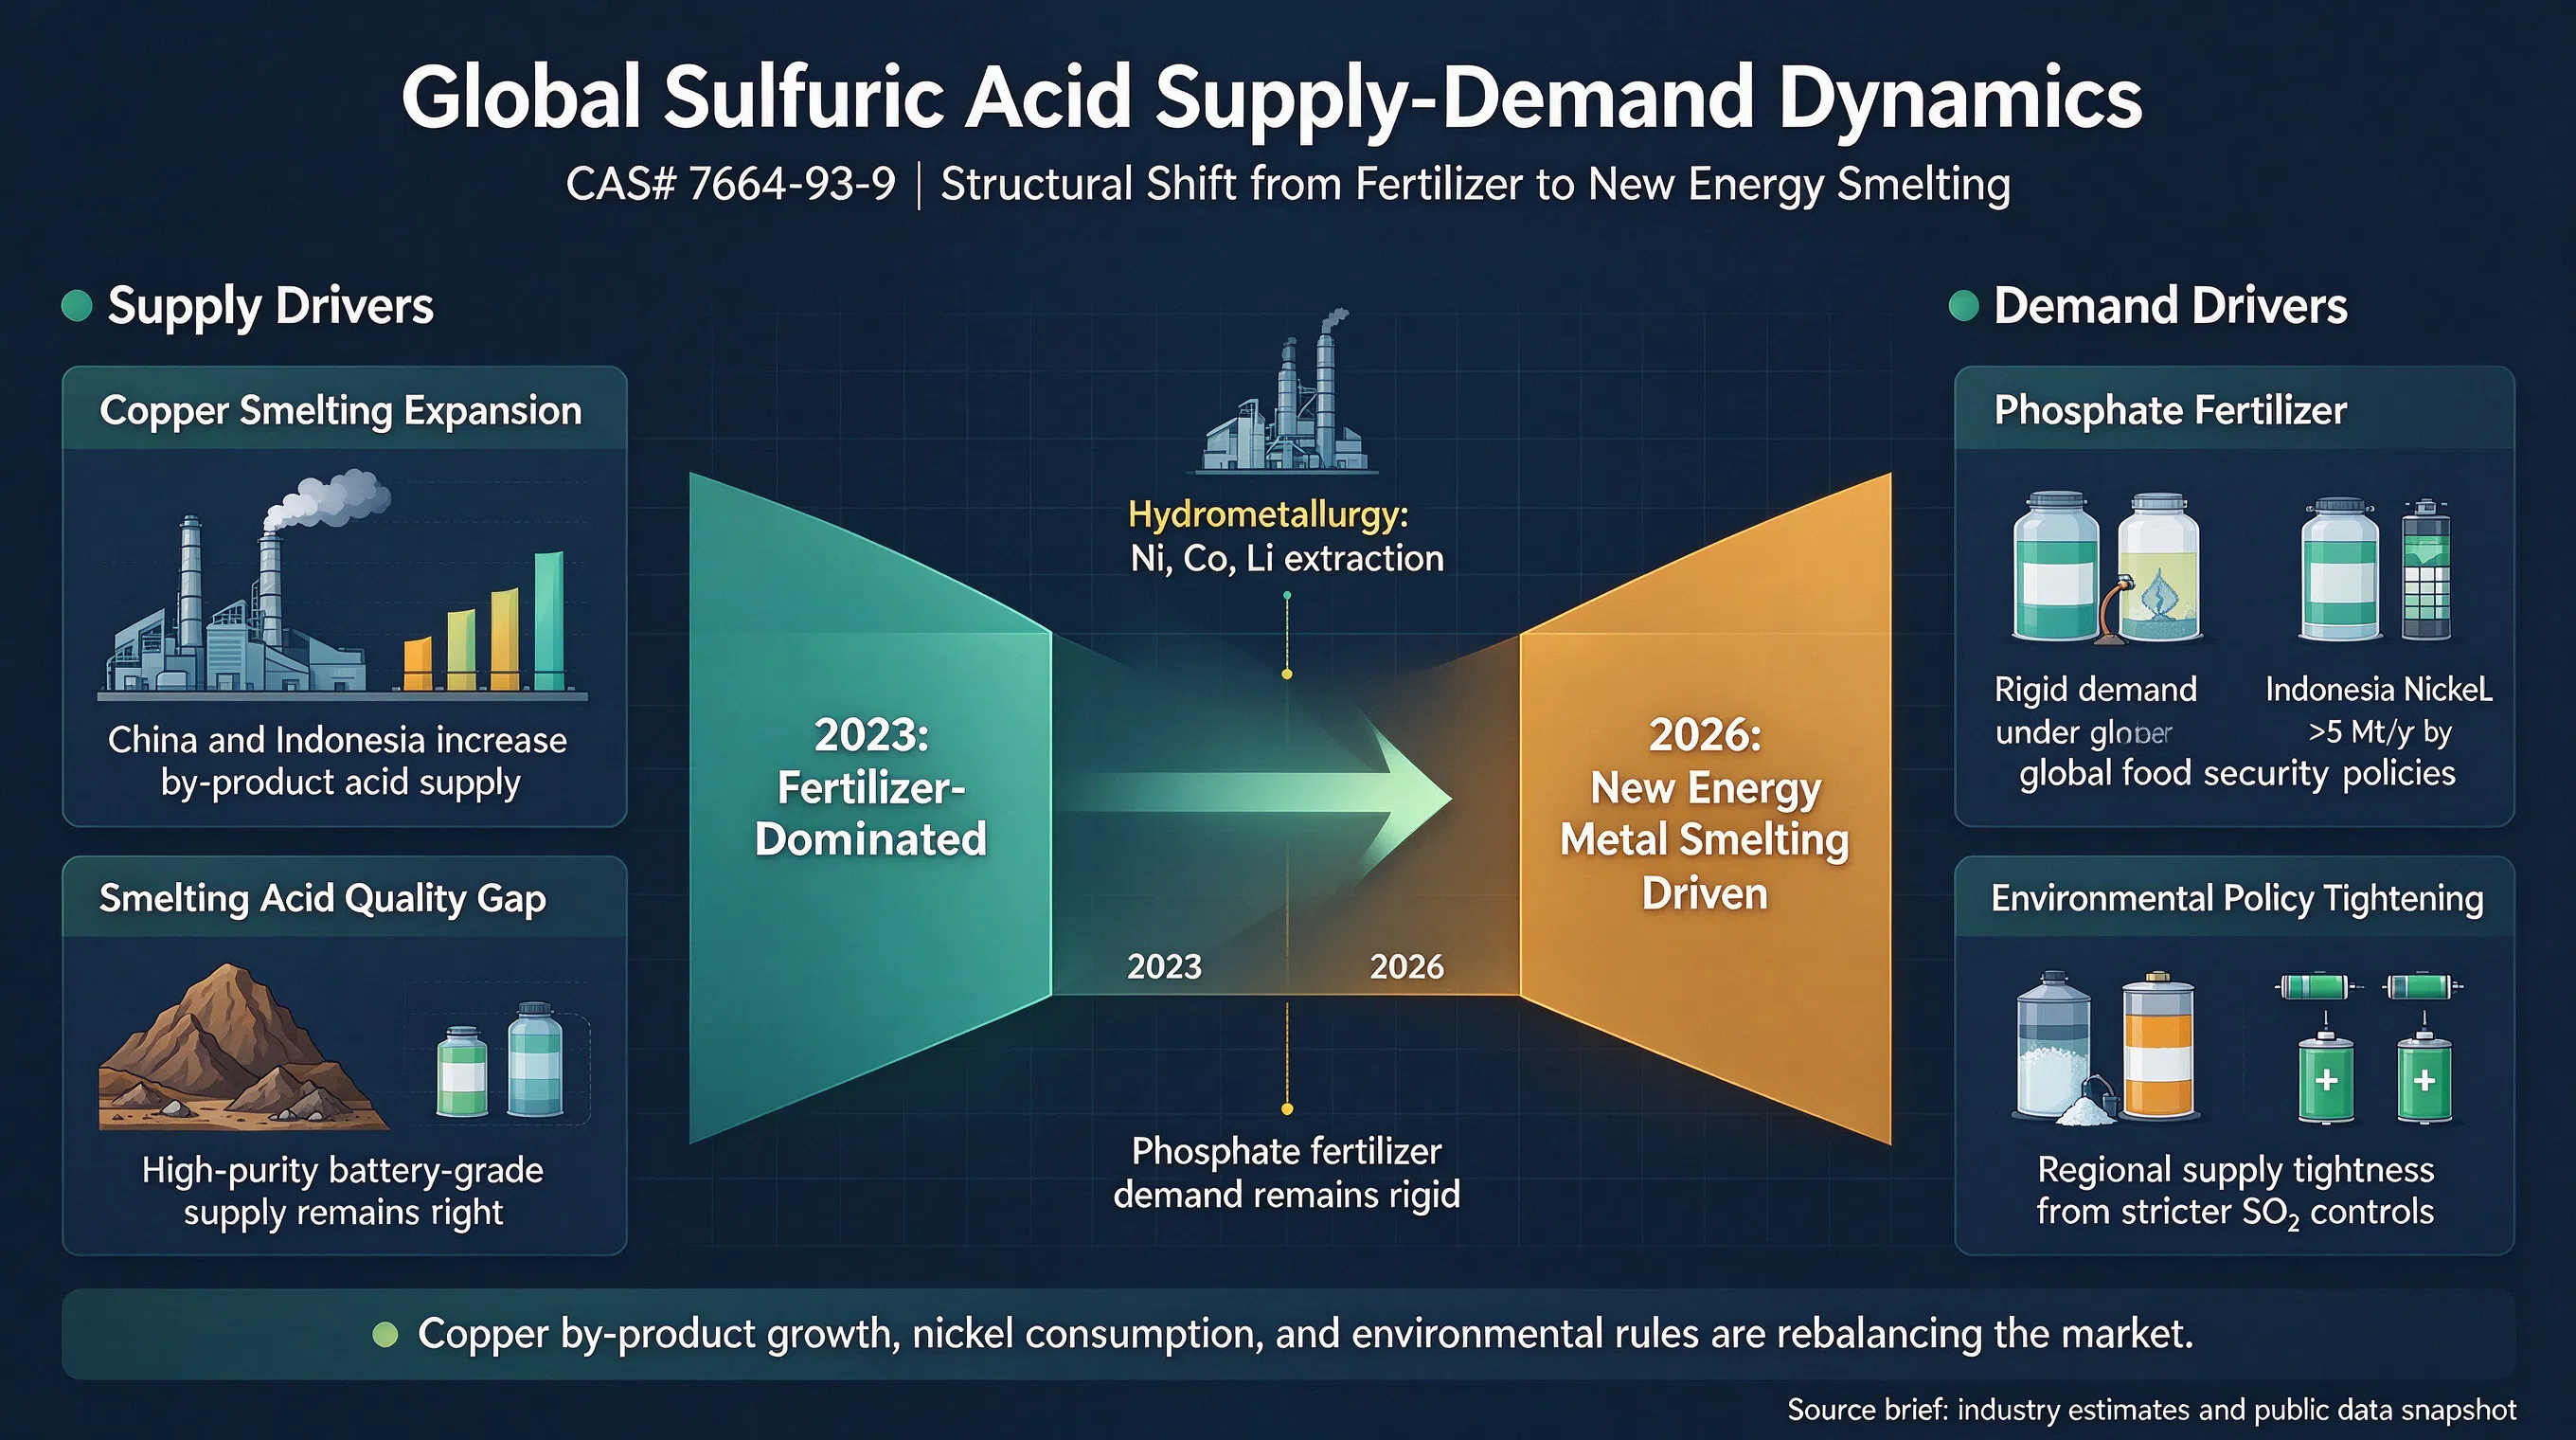
De 2023 à 2026, le marché mondial de l'acide sulfurique connaît une mutation structurelle, passant d'une « domination par les engrais traditionnels » à une « dynamique portée par la fusion des métaux pour l'énergie nouvelle ». En tant que matière première clé pour l'hydrométallurgie (notamment l'extraction du nickel, du cobalt et du lithium) et la production d'engrais phosphatés, sa chaîne d'approvisionnement est profondément influencée par l'expansion des capacités de fusion du cuivre et les politiques environnementales.
L'expansion des capacités de fusion du cuivre stimule l'offre d'acide sulfurique en tant que sous-produit : l'expansion continue des capacités mondiales de fusion du cuivre (en particulier en Chine et en Indonésie) a considérablement augmenté l'offre d'acide sulfurique issu de la fusion en tant que sous-produit. Toutefois, en raison de la qualité inégale de l'acide sous-produit (certains contenant des impuretés telles que l'arsenic et le fluor), il subsiste un déficit d'offre pour l'acide sulfurique de haute pureté répondant aux exigences des batteries de qualité énergie nouvelle.
Résonance de la demande en engrais phosphatés et en énergie nouvelle : influencée par les politiques mondiales de sécurité alimentaire, la demande d'acide destiné aux engrais phosphatés reste rigide. Parallèlement, l'Indonésie étant un pôle mondial de transformation des ressources en nickel, ses projets HPAL (lixiviation acide sous haute pression) présentent une consommation unitaire d'acide sulfurique extrêmement élevée. On estime qu'à l'horizon 2026, la demande d'acide sulfurique du secteur de la fusion du nickel en Indonésie dépassera 5 millions de tonnes par an (estimation sectorielle).
Durcissement des politiques environnementales : la Chine et l'UE appliquent des normes d'émission de dioxyde de soufre de plus en plus strictes pour la production d'acide sulfurique, entraînant l'arrêt ou la restriction de production de certaines petites et moyennes usines d'acide sulfurique, ce qui provoque des tensions régionales d'approvisionnement périodiques.
Acide sulfurique CAS# 7664-93-9
2. Paysage de la production : domination des capacités chinoises et part croissante de l'acide de fusion
La Chine reste le premier producteur et consommateur mondial d'acide sulfurique, représentant environ plus de 40 % des capacités mondiales. Avec l'expansion des capacités nationales de fusion des métaux non ferreux, la part de l'acide issu des gaz de fusion dans la production totale a dépassé 35 %, remplaçant progressivement l'acide traditionnel produit par combustion du soufre comme principale source d'approvisionnement.
Consolidation des capacités et transfert régional : de 2024 à 2025, certaines installations obsolètes de production d'acide par combustion du soufre dans le nord et l'est de la Chine ont cessé leurs activités sous la pression environnementale, tandis que le sud-ouest et le nord-ouest de la Chine, s'appuyant sur les ressources locales en phosphate naturel et en fusion, ont construit plusieurs grandes usines d'acide de fusion.
Percées technologiques vertes et bas carbone : des entreprises leaders telles que Jiangxi Copper et Tongling Nonferrous promeuvent les technologies de récupération de la chaleur résiduelle à basse température et de conversion du dioxyde de soufre à haute concentration, qui non seulement réduisent la consommation d’énergie, mais diminuent aussi considérablement les émissions de gaz de queue. Certaines entreprises ont réalisé une boucle fermée de « zéro rejet d’eaux usées » dans la production d’acide par fusion.
Acide sulfurique CAS# 7664-93-9
3. Innovation des applications : extension vers les qualités électroniques et batteries de haute pureté
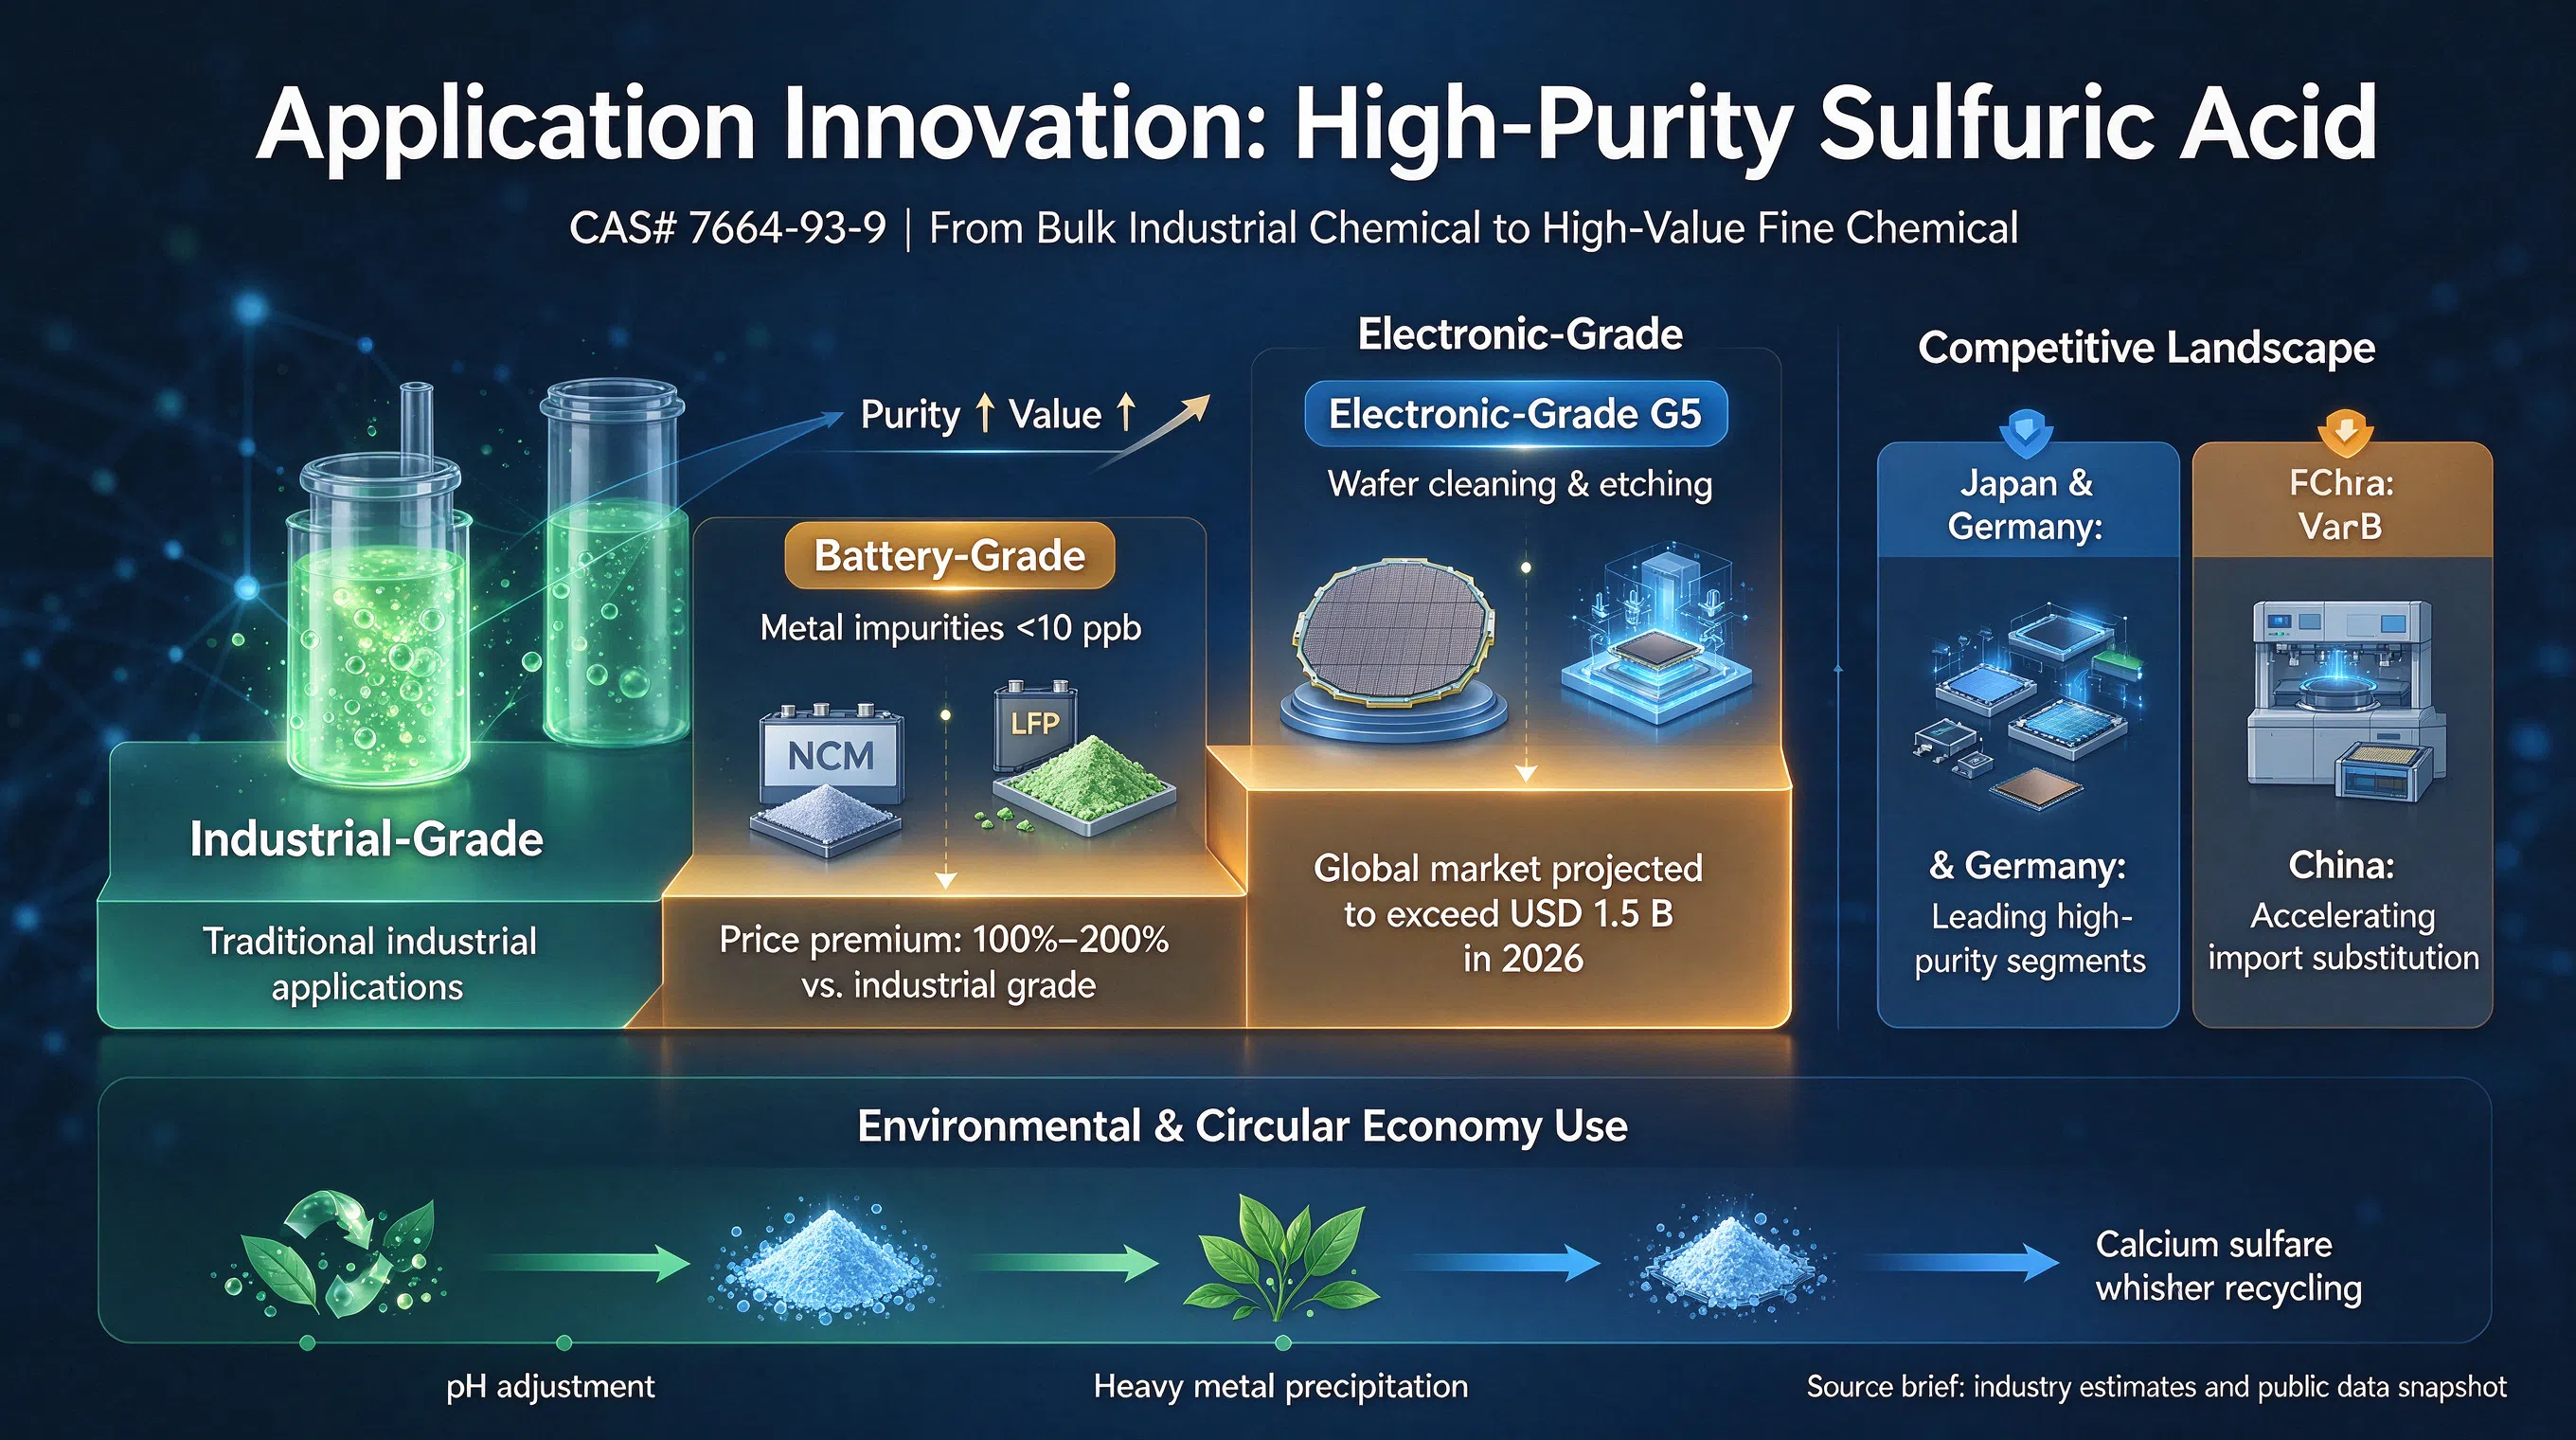
Porté par l’explosion des industries des nouvelles énergies et des semi-conducteurs, l’acide sulfurique passe d’un produit industriel de masse à un produit chimique fin à forte valeur ajoutée.
Acide sulfurique de qualité batterie (haute pureté) : à mesure que les exigences des précurseurs ternaires (NCM) et des batteries au phosphate de fer lithié (LFP) en matière de teneur en impuretés deviennent de plus en plus strictes, la demande d’acide sulfurique de qualité batterie (impuretés métalliques < 10 ppb) a explosé. Le prix de cette qualité est supérieur de 100 % à 200 % à celui de l’acide sulfurique de qualité industrielle.
Acide sulfurique de qualité électronique (qualité G5) : dans les procédés de nettoyage et de gravure des plaquettes de semi-conducteurs, l’acide sulfurique de qualité électronique est un matériau clé indispensable. Avec l’expansion mondiale des usines de fabrication de plaquettes, le marché mondial de l’acide sulfurique de qualité électronique devrait dépasser 1,5 milliard USD en 2026 (données de Grand View Research). Des entreprises japonaises telles que Mitsubishi Chemical et l’entreprise allemande BASF dominent ce domaine, tandis que les entreprises chinoises accélèrent la substitution des importations.
Traitement et recyclage des eaux usées : dans le domaine de la protection de l’environnement, l’acide sulfurique est largement utilisé pour l’ajustement du pH et la précipitation des métaux lourds. Les nouvelles technologies de valorisation des sous-produits tels que les whiskers de sulfate de calcium deviennent de nouveaux points de croissance pour l’économie circulaire du secteur.
Acide sulfurique CAS# 7664-93-9


